Unit economics: co to jest i jak je zbudować w 2026 roku

Unit economics to wyliczenie rentowności jednego zamówienia, klienta czy subskrybenta: ile firma zarabia na każdym unicie po odjęciu kosztu własnego, dostawy, prowizji i kosztu pozyskania klienta. W 2026 roku, gdy koszt reklamy wciąż rośnie, a inwestorzy i właściciele firm coraz częściej pytają nie „ile ruchu”, tylko „ile zysku z każdego klienta”, unit economics staje się podstawowym narzędziem podejmowania decyzji. Omawiamy kluczowe metryki, algorytm budowania unit economics krok po kroku i pokazujemy konkretny przykład wyliczenia z realnymi liczbami.
Czym jest unit economics
Unit economics to model, który pokazuje bezpośredni przychód i bezpośrednie koszty związane z jednym „unitem” biznesu: jednym zamówieniem w sklepie internetowym, jednym klientem w firmie B2B, jednym subskrybentem w usłudze SaaS. W odróżnieniu od ogólnego raportu finansowego, unit economics odpowiada na konkretne pytanie: czy firma zarabia na każdej pojedynczej sprzedaży — jeszcze zanim uwzględni się czynsz za biuro, wynagrodzenia zespołu czy inne koszty, które nie zależą od liczby zamówień.
Prosty przykład logiki: jeśli produkt kosztuje klienta 180 zł, a koszt własny, dostawa i prowizje razem „zjadają” 89 zł, zostaje 91 zł marży pokrycia. Jeśli pozyskanie tego klienta przez reklamę kosztowało 65 zł, po odjęciu kosztów marketingu zostaje 26 zł czystego zysku z pierwszego zamówienia — a to jeszcze zanim ktokolwiek policzy, ile kosztuje wynajem magazynu za miesiąc.
Unit economics a P&L: na czym polega różnica
Unit economics jest często mylone z rachunkiem zysków i strat (P&L) całej firmy, choć to dwa różne narzędzia o różnych zadaniach.
| Kryterium | Unit economics | P&L firmy |
|---|---|---|
| Przedmiot wyliczenia | Jedno zamówienie / jeden klient | Cała firma w danym okresie |
| Jakie koszty uwzględnia | Tylko zmienne — koszt własny, dostawę, prowizje, CAC | Zmienne i stałe — czynsz, wynagrodzenia, oprogramowanie |
| Na jakie pytanie odpowiada | Czy model biznesowy jest rentowny na poziomie jednego unitu | Czy firma jako całość jest rentowna w danym okresie |
| Jak często się liczy | Co tydzień–co miesiąc, często osobno dla każdego kanału | Co miesiąc–co kwartał |
| Kto najczęściej z tego korzysta | Marketing, produkt, founderzy na etapie wzrostu | Dyrektor finansowy, inwestorzy, właściciele |
Sytuacja, w której unit economics jest dodatnie, a P&L mimo to pokazuje stratę, jest zupełnie normalna na etapie aktywnego wzrostu: firma zarabia na każdym zamówieniu, ale stałe koszty zespołu, magazynu czy rozwoju produktu nie są jeszcze pokrywane przez wolumen sprzedaży. Problem pojawia się w sytuacji odwrotnej: gdy unit economics jest ujemne, a firma próbuje zrekompensować stratę na każdym zamówieniu zwykłym zwiększeniem wolumenu sprzedaży — to nie naprawia sytuacji, tylko skaluje stratę.
Po co budować unit economics w 2026 roku
Koszt reklamy w Google Ads i Meta Ads rośnie od lat, a wraz z nim rośnie CAC w większości branż. Strategia „najpierw zdobyć udział w rynku za wszelką cenę, rentowność policzymy później” w 2026 roku sprawdza się coraz rzadziej: bez przejrzystego zrozumienia unit economics firma ryzykuje skalowanie deficytowego kanału przez miesiące, zanim zauważy problem w zbiorczych raportach finansowych.
Unit economics daje trzy praktyczne korzyści. Po pierwsze, ujawnia problem od razu na poziomie kanału czy produktu, a nie dopiero po kilku miesiącach w zbiorczym P&L. Po drugie, pozwala porównywać ze sobą rentowność różnych kanałów reklamowych, linii produktowych czy segmentów klientów — a nie tylko sam przychód. Po trzecie, daje podstawę do uzasadnionej decyzji o skalowaniu budżetu: jeśli LTV:CAC jest wyraźnie wyższe od punktu odniesienia, jest przestrzeń, żeby podnosić stawki w aukcji reklamowej i pozostać rentownym.
Kluczowe metryki unit economics
| Metryka | Wzór | Co pokazuje |
|---|---|---|
| AOV / ARPU | Przychód ÷ liczba zamówień (lub aktywnych klientów) | Średnia wartość zamówienia lub średni przychód z jednego klienta w danym okresie |
| Contribution Margin (marża pokrycia) | Przychód na unit − koszty zmienne na unit | Ile zostaje z jednego zamówienia przed odjęciem kosztów stałych firmy |
| CAC (Customer Acquisition Cost) | Wydatki na marketing ÷ liczba nowych klientów | Ile kosztuje pozyskanie jednego nowego klienta, najlepiej liczone osobno dla każdego kanału |
| LTV (Lifetime Value) | Marża pokrycia na zamówienie × średnia liczba zamówień na klienta | Ile zysku przynosi klient przez cały okres współpracy z firmą |
| LTV:CAC | LTV ÷ CAC | Czy pozyskanie klienta się zwraca, punkt odniesienia — nie niżej niż 3:1 |
| CAC Payback Period | CAC ÷ marża pokrycia w danym okresie (miesiąc) | Po jakim czasie koszt pozyskania klienta zwraca się z marży pokrycia |
| Churn Rate | Klienci, którzy odeszli w danym okresie ÷ klienci na początku okresu | Jak szybko firma traci bazę klientów |
Warto zapamiętać jedną zasadę: wszystkie metryki unit economics liczy się od marży pokrycia (contribution margin), a nie od przychodu. Najczęstszy błąd to porównywanie CAC z przychodem na unit zamiast z marżą pokrycia, co zawyża rentowność kanału i ukrywa realną stratę.
Co uznać za „unit” w Twoim biznesie
Zanim policzysz metryki, trzeba określić, co dokładnie jest jednostką analizy — zależy to od modelu biznesowego.
- Sklep internetowy / e-commerce — unitem jest zwykle jedno zamówienie, a LTV liczy się jako sumę marży pokrycia ze wszystkich zamówień jednego klienta w określonym okresie.
- Subskrypcja / SaaS — unitem jest jeden subskrybent, a LTV jest bezpośrednio powiązane ze średnią długością subskrypcji (1 ÷ churn rate).
- B2B z długim cyklem sprzedaży — unitem jest jedna firma-klient, a marżę pokrycia liczy się na poziomie kontraktu, a nie pojedynczej transakcji.
- Marketplace / agregator — unit można liczyć osobno dla dwóch stron: kupującego i sprzedającego, ponieważ każda z nich ma swoją własną ekonomię pozyskania i utrzymania.
Algorytm krok po kroku: jak zbudować unit economics
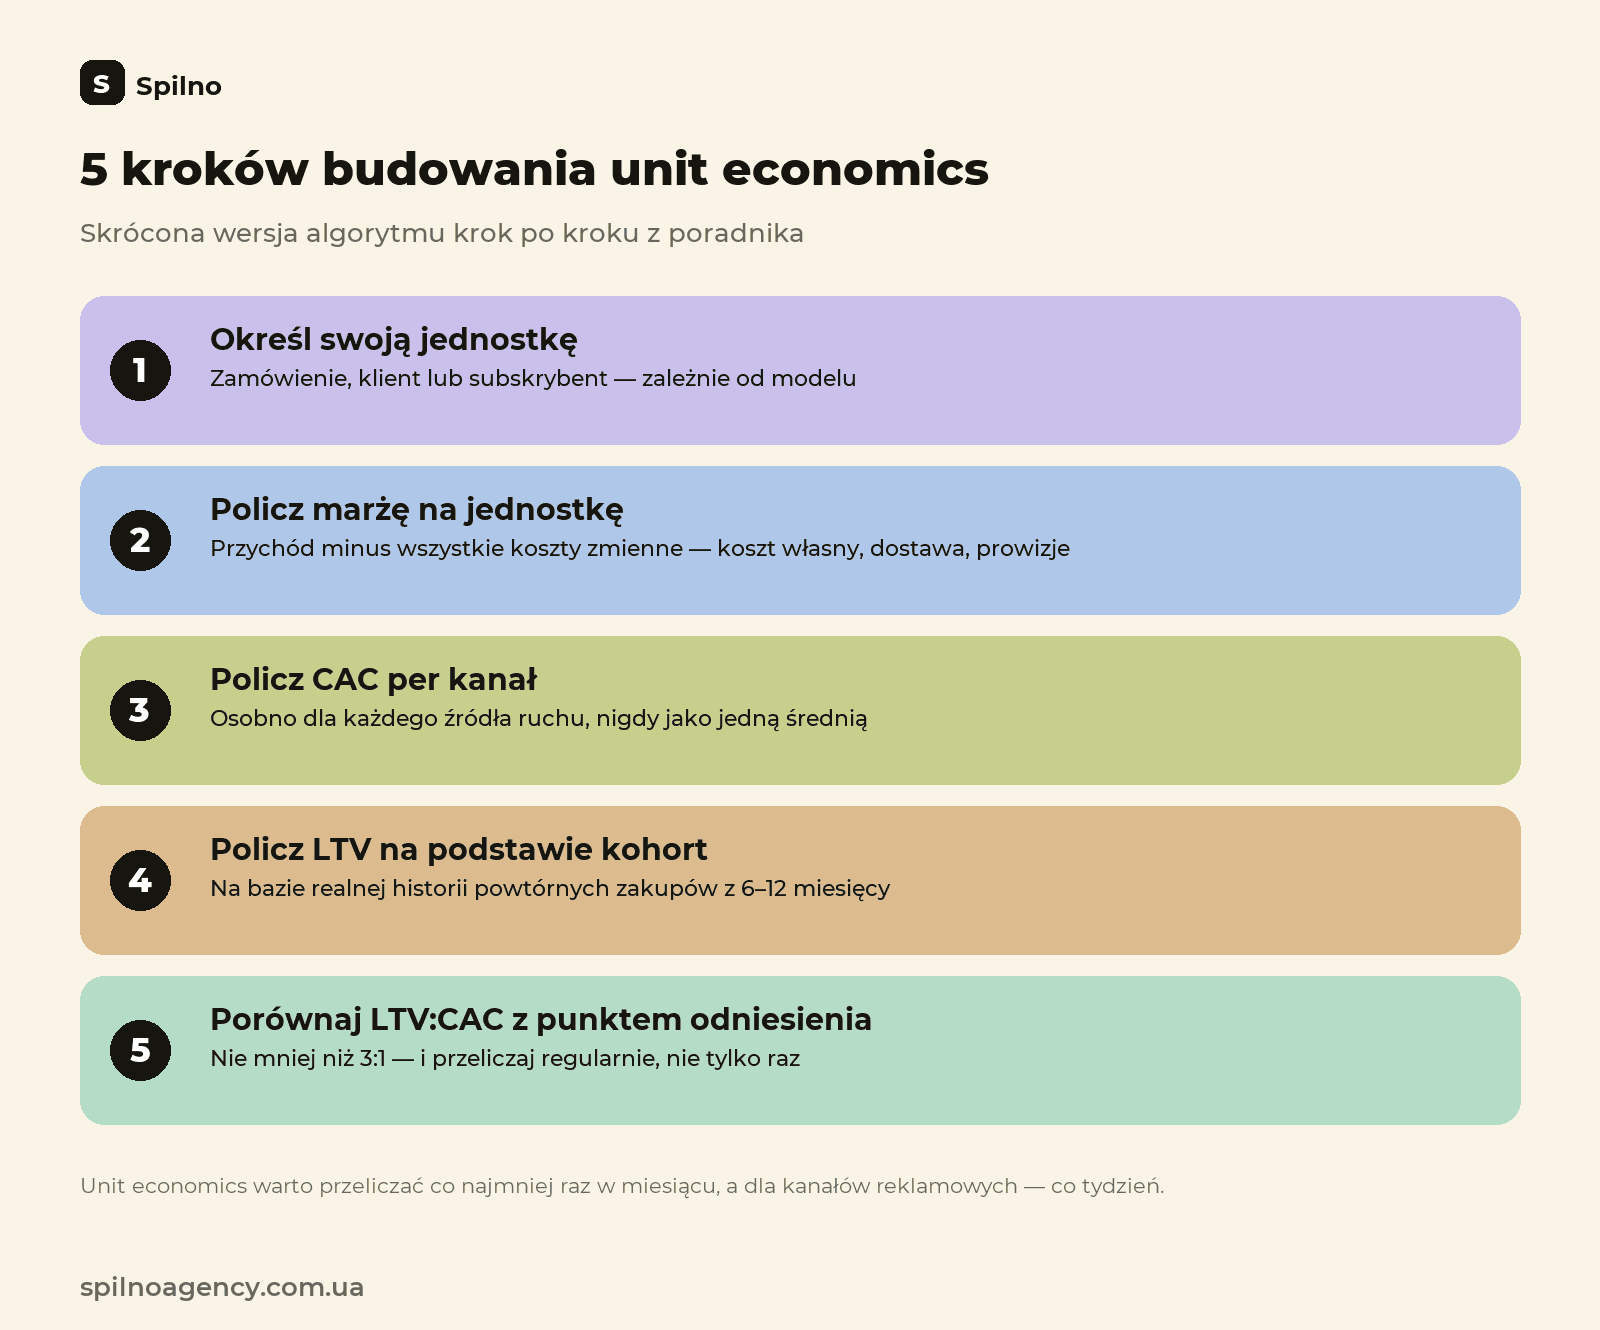
- Określ unit swojego biznesu. Zamówienie, klient czy subskrybent — zależnie od modelu, jak opisano powyżej.
- Policz przychód na jeden unit. Średnia wartość zamówienia (AOV) dla e-commerce albo średni przychód z klienta w danym okresie (ARPU) dla subskrypcji.
- Wyodrębnij wszystkie koszty zmienne na unit. Koszt własny produktu lub usługi, dostawę i pakowanie, prowizję systemu płatności lub marketplace’u — wszystko, co rośnie proporcjonalnie do liczby zamówień.
- Policz marżę pokrycia (Contribution Margin). Przychód na unit minus koszty zmienne na unit — to kwota, z której firma pokrywa marketing i koszty stałe.
- Policz CAC osobno dla każdego kanału. Uśredniony CAC dla całego budżetu marketingowego ukrywa różnicę między kanałami rentownymi a deficytowymi — licz osobno co najmniej dla Google Ads, Meta Ads i ruchu organicznego.
- Policz LTV na podstawie realnych danych o zakupach powtórnych. Korzystaj z faktycznej historii kohorty klientów z 6–12 miesięcy, a nie z prognozy „na oko” — zaniżone i zawyżone LTV w równym stopniu zniekształcają wnioski.
- Zestaw LTV:CAC i Payback Period i porównaj z punktami odniesienia. LTV:CAC nie niżej niż 3:1, payback period w granicach kilku miesięcy — zależnie od cyklu sprzedaży w Twojej branży.
- Przeliczaj regularnie i buduj scenariusze. Minimum raz w miesiącu, a dla aktywnych kampanii reklamowych — co tydzień, dla każdego kanału osobno, z uwzględnieniem sezonowości i zmian kosztu własnego.
Przykład unit economics: wyliczenie dla sklepu internetowego z kosmetykami
Rozłóżmy wyliczenie na przykładzie: sklep internetowy z kosmetykami, który pozyskuje klientów przez Google Ads i Meta Ads.
| Wskaźnik | Wartość | Komentarz |
|---|---|---|
| Średnia wartość zamówienia (AOV) | 180 zł | Przychód ÷ liczba zamówień w miesiącu |
| Koszt własny produktu (COGS) | 72 zł | ≈40% wartości zamówienia |
| Dostawa i pakowanie | 12 zł | Średni koszt kuriera i pakowania |
| Prowizja systemu płatności | 5 zł | ≈2,8% wartości zamówienia przy płatności kartą |
| Koszty zmienne razem | 89 zł | 72 + 12 + 5 |
| Marża pokrycia na zamówienie | 91 zł (51%) | 180 − 89 |
| CAC (koszt pozyskania klienta) | 65 zł | Budżet Google Ads + Meta Ads ÷ liczba nowych klientów |
| Zysk z pierwszego zamówienia po CAC | 26 zł | 91 − 65 |
| Średnia liczba zamówień na klienta rocznie | 3,3 | 1 pierwsze + 2,3 powtórne, na podstawie danych kohorty |
| LTV (za 12 miesięcy) | 300 zł | 91 × 3,3 ≈ 300 |
| LTV:CAC | 4,6 | 300 ÷ 65 — powyżej punktu odniesienia 3:1 |
| CAC Payback Period | <1 zamówienie | 65 ÷ 91 ≈ 0,71 — CAC zwraca się jeszcze przed drugim zamówieniem |
Wniosek z tego przykładu: unit economics sklepu jest zdrowe — LTV:CAC na poziomie 4,6 wyraźnie przewyższa punkt odniesienia 3:1, a CAC zwraca się już przy pierwszym-drugim zamówieniu. Oznacza to, że firma ma przestrzeń, by podnosić stawki w aukcji reklamowej i skalować budżet, pozostając rentowną — nawet gdyby CAC wzrósł o 20–30%, LTV:CAC nadal pozostałoby powyżej bezpiecznej granicy. Gdyby jednak marża pokrycia na zamówienie wynosiła, powiedzmy, 46 zł zamiast 91 zł, a CAC pozostawał na tym samym poziomie 65 zł, zysk z pierwszego zamówienia wszedłby na minus, a skalowanie takiego kanału bez zmian w cenniku czy kosztach własnych prowadziłoby wprost do strat.
Jak unit economics wpływa na decyzje marketingowe
Unit economics to nie teoretyczne ćwiczenie na potrzeby raportu finansowego, tylko codzienne narzędzie do podejmowania decyzji budżetowych.
- Podział budżetu między kanały. Kanał z LTV:CAC na poziomie 5:1 zasługuje na większy udział w budżecie niż kanał z 1,5:1, nawet jeśli ten drugi przynosi więcej leadów przy niższym koszcie kliknięcia.
- Decyzja o skalowaniu. Podnosić stawki w aukcji reklamowej warto właśnie do poziomu CAC, przy którym LTV:CAC nadal pozostaje w bezpiecznej strefie — a nie do wyczerpania budżetu.
- Priorytetyzacja segmentów klientów. Jeśli jeden segment ma wyraźnie wyższe LTV dzięki zakupom powtórnym, retargeting i utrzymanie tego segmentu są często bardziej opłacalne niż pozyskiwanie nowych klientów z zimnego ruchu.
- Uzasadnienie ceny i promocji. Rabat, który obniża marżę pokrycia na zamówienie poniżej CAC, opłaca się wyłącznie jako narzędzie pozyskiwania nowych klientów z założeniem zakupów powtórnych — a nie jako stała praktyka.
Typowe błędy przy liczeniu unit economics
- Liczą CAC od przychodu, a nie od marży pokrycia. To zawyża rentowność kanału i ukrywa realną stratę na każdym zamówieniu.
- Używają jednego uśrednionego CAC dla wszystkich kanałów. Wartość średnia ukrywa różnicę między kanałem rentownym a deficytowym — trzeba liczyć CAC osobno dla Google Ads, Meta Ads, ruchu organicznego i innych źródeł.
- Biorą LTV tylko z pierwszego zamówienia. Ocena kanału jedynie na podstawie zysku z pierwszego zakupu często błędnie oznacza rentowny kanał jako deficytowy, jeśli klienci z tego kanału aktywnie wracają po zakupy powtórne.
- Ignorują analizę kohortową. Uśrednianie danych po całej bazie klientów zamiast analizy według kohort miesięcznych maskuje trend — na przykład stopniowe pogarszanie się utrzymania nowych klientów.
- Mylą koszty stałe ze zmiennymi. Włączenie stałej pensji menedżera czy czynszu za magazyn do wyliczenia CAC lub marży pokrycia na unit zniekształca model — te koszty należą do P&L firmy, a nie do unit economics.
Narzędzia do liczenia unit economics
| Narzędzie | Do czego wykorzystać |
|---|---|
| Google Sheets / Excel z szablonem analizy kohortowej | Podstawowe wyliczenie LTV, CAC i marży pokrycia dla miesięcznych kohort klientów |
| CRM (Keycrm, HubSpot, Pipedrive) | Automatyczne śledzenie zamówień powtórnych i realnego LTV klienta bez ręcznego zestawiania danych |
| Looker Studio / dashboard BI | Zestawienie danych z reklamy, CRM i systemu płatności w jednym raporcie z wyliczeniem CAC i LTV dla poszczególnych kanałów |
| Kalkulator ROI | Szybkie oszacowanie zwrotu z budżetu na podstawie średniej wartości zamówienia, marży, CAC i ROAS bez budowania pełnego modelu |
Do szybkiego oszacowania, czy obecna marża i CAC uzasadniają planowane zwiększenie budżetu reklamowego, wygodnie jest skorzystać z kalkulatora ROI — wystarczy podstawić średnią wartość zamówienia, marżowość i koszt pozyskania klienta. A żeby zautomatyzować regularne wyliczanie LTV:CAC dla poszczególnych kanałów i widzieć dynamikę bez ręcznego zestawiania tabel co miesiąc, dane z reklamy i CRM wygodnie jest zebrać w jednym raporcie przez Looker Studio.
Najczęstsze pytania o unit economics
Czym jest unit economics w prostych słowach?
Wyliczenie rentowności jednego zamówienia albo klienta: ile firma zarabia po odjęciu kosztu własnego, dostawy, prowizji i kosztu pozyskania klienta — jeszcze przed uwzględnieniem kosztów stałych firmy.
Czym unit economics różni się od P&L?
P&L uwzględnia wszystkie koszty firmy, w tym stałe — czynsz, wynagrodzenia. Unit economics uwzględnia tylko koszty zmienne na poziomie jednego unitu i pokazuje rentowność modelu biznesowego przed kosztami stałymi.
Jaki stosunek LTV:CAC uznaje się za zdrowy?
Punkt odniesienia to nie mniej niż 3:1. Poniżej 2:1 sygnalizuje nadmierne wydatki na marketing względem zysku z klienta, powyżej 5:1 często oznacza niedoinwestowanie w pozyskiwanie klientów.
Co uwzględniać w kosztach zmiennych?
Koszt własny produktu lub usługi, dostawę i pakowanie, prowizję systemu płatności lub marketplace’u. Koszty stałe firmy — czynsz, stałe pensje, subskrypcje — nie wchodzą do unit economics.
Jak często przeliczać unit economics?
Minimum raz w miesiącu, a dla kanałów reklamowych — co tydzień, ponieważ koszt własny, koszt ruchu i zachowanie klientów zmieniają się nieustannie.
Co zrobić, jeśli CAC jest wyższy niż LTV?
Sprawdzić wyliczenie osobno dla każdego kanału — często deficytowy jest tylko jeden kanał. Dalej pracować w trzech kierunkach: obniżać CAC, podnosić LTV przez sprzedaż powtórną i utrzymanie klientów albo zwiększać marżę pokrycia na zamówienie.
Tutaj pojawią się Twoje komentarze
Dołącz do dyskusji — rejestracja zajmie chwilę.
Zarejestruj sięMasz już konto? Zaloguj się

Czytaj również

Czym jest API: co to znaczy i jak z nim pracować w 2026 roku
API (Application Programming Interface) to zestaw zasad, dzięki którym jeden program zwraca się do innego po dane lub…

Site Kit by Google: przegląd i instrukcja konfiguracji dla WordPress
Site Kit by Google to oficjalna wtyczka dla WordPressa, która łączy Search Console, Analytics 4, PageSpeed Insights, Ads…

Cena leada dla prawnika w 2026 roku: dlaczego ceny są tak różne
Ile naprawdę kosztuje lead dla kancelarii prawnej w Google Ads i Meta Ads w 2026 roku: przegląd cen…