Юнит-экономика: что это такое и как её построить в 2026 году


Юнит-экономика — это расчёт прибыльности одного заказа, клиента или подписчика: сколько бизнес зарабатывает на каждом юните после себестоимости, доставки, комиссий и затрат на привлечение. В 2026 году, когда стоимость рекламы продолжает расти, а инвесторы и владельцы бизнеса всё чаще спрашивают не «сколько трафика», а «сколько прибыли с каждого клиента», юнит-экономика становится базовым инструментом принятия решений. Разбираем ключевые метрики, пошаговый алгоритм построения юнит-экономики и приводим конкретный пример расчёта с реальными цифрами.
Что такое юнит-экономика
Юнит-экономика (unit economics) — это модель, которая показывает прямой доход и прямые затраты, связанные с одним «юнитом» бизнеса: одним заказом в интернет-магазине, одним клиентом в B2B-компании, одним подписчиком в SaaS-сервисе. В отличие от общего финансового отчёта, юнит-экономика отвечает на конкретный вопрос: зарабатывает ли компания деньги на каждой отдельной продаже — ещё до того, как учтены аренда офиса, зарплаты команды или другие расходы, не зависящие от количества заказов.
Простой пример логики: если продукт стоит клиенту 950 грн, а себестоимость, доставка и комиссии вместе «съедают» 465 грн, остаётся 485 грн маржинальной прибыли. Если привлечение этого клиента через рекламу обошлось в 350 грн, после вычета затрат на маркетинг остаётся 135 грн чистой юнит-прибыли с первого заказа — и это ещё до того, как кто-то посчитал, сколько стоит аренда склада за месяц.
Юнит-экономика против P&L: в чём разница
Юнит-экономику часто путают с отчётом о прибылях и убытках (P&L) всей компании, хотя это разные инструменты с разными задачами.
| Критерий | Юнит-экономика | P&L компании |
|---|---|---|
| Объект расчёта | Один заказ / один клиент | Вся компания за период |
| Какие расходы учитывает | Только переменные — себестоимость, доставка, комиссии, CAC | Переменные и постоянные — аренда, зарплаты, софт |
| На какой вопрос отвечает | Прибыльна ли бизнес-модель на уровне одного юнита | Прибыльна ли компания в целом за период |
| Как часто считают | Еженедельно–ежемесячно, часто по каждому каналу отдельно | Ежемесячно–ежеквартально |
| Кто чаще всего использует | Маркетинг, продукт, фаундеры на этапе роста | Финансовый директор, инвесторы, владельцы |
Ситуация, когда юнит-экономика положительная, а P&L всё равно показывает убыток, — абсолютно нормальна на этапе активного роста: компания зарабатывает на каждом заказе, но постоянные расходы на команду, склад или разработку продукта пока не покрываются объёмом продаж. Проблема возникает в обратном случае: когда юнит-экономика отрицательная, а бизнес пытается компенсировать убыток на каждом заказе простым увеличением объёма продаж — это не исправляет ситуацию, а лишь масштабирует убыток.
Зачем строить юнит-экономику в 2026 году
Стоимость рекламы в Google Ads и Meta Ads растёт год за годом, а вместе с ней — и CAC в большинстве ниш. Стратегия «сначала захватить долю рынка любой ценой, прибыльность посчитаем позже» в 2026 году работает всё реже: без прозрачного понимания юнит-экономики бизнес рискует масштабировать убыточный канал месяцами, прежде чем заметит проблему в общих финансовых отчётах.
Юнит-экономика даёт три практических преимущества. Во-первых, она показывает проблему сразу на уровне канала или продукта, а не через несколько месяцев в сводном P&L. Во-вторых, она позволяет сравнивать прибыльность разных рекламных каналов, продуктовых линий или сегментов клиентов между собой — а не только общую выручку. В-третьих, она даёт основание для обоснованного решения о масштабировании бюджета: если LTV:CAC существенно выше ориентира, есть пространство повышать ставки в аукционе рекламы и оставаться прибыльным.
Ключевые метрики юнит-экономики
| Метрика | Формула | Что показывает |
|---|---|---|
| AOV / ARPU | Выручка ÷ количество заказов (или активных клиентов) | Средний чек или средний доход с одного клиента за период |
| Contribution Margin (маржинальная прибыль) | Выручка на юнит − переменные затраты на юнит | Сколько остаётся с одного заказа до вычета постоянных расходов компании |
| CAC (Customer Acquisition Cost) | Затраты на маркетинг ÷ количество новых клиентов | Сколько стоит привлечение одного нового клиента, желательно считать отдельно по каналам |
| LTV (Lifetime Value) | Маржинальная прибыль на заказ × среднее количество заказов на клиента | Сколько прибыли приносит клиент за всё время сотрудничества с компанией |
| LTV:CAC | LTV ÷ CAC | Окупается ли привлечение клиента, ориентир — не ниже 3:1 |
| CAC Payback Period | CAC ÷ маржинальная прибыль за период (месяц) | За какое время привлечение клиента окупается маржинальной прибылью |
| Churn Rate | Клиенты, ушедшие за период ÷ клиенты на начало периода | Насколько быстро компания теряет клиентскую базу |
Важно зафиксировать: все метрики юнит-экономики считаются от маржинальной прибыли (contribution margin), а не от выручки. Самая частая ошибка — сравнивать CAC с выручкой на юнит вместо маржинальной прибыли, что завышает прибыльность канала и скрывает реальный убыток.
Что считать «юнитом» в вашем бизнесе
Прежде чем считать метрики, нужно определить, что именно является единицей анализа — это зависит от модели бизнеса.
- Интернет-магазин / e-commerce — юнит обычно один заказ, а LTV считается как сумма маржинальной прибыли со всех заказов одного клиента за определённый период.
- Подписка / SaaS — юнит это один подписчик, а LTV напрямую связан со средней длительностью подписки (1 ÷ churn rate).
- B2B с длинным циклом сделки — юнит это один клиент-компания, а маржинальная прибыль считается на уровне контракта, а не отдельной транзакции.
- Маркетплейс / агрегатор — юнит может считаться отдельно для двух сторон: покупателя и продавца, поскольку у каждого своя экономика привлечения и удержания.
Пошаговый алгоритм построения юнит-экономики
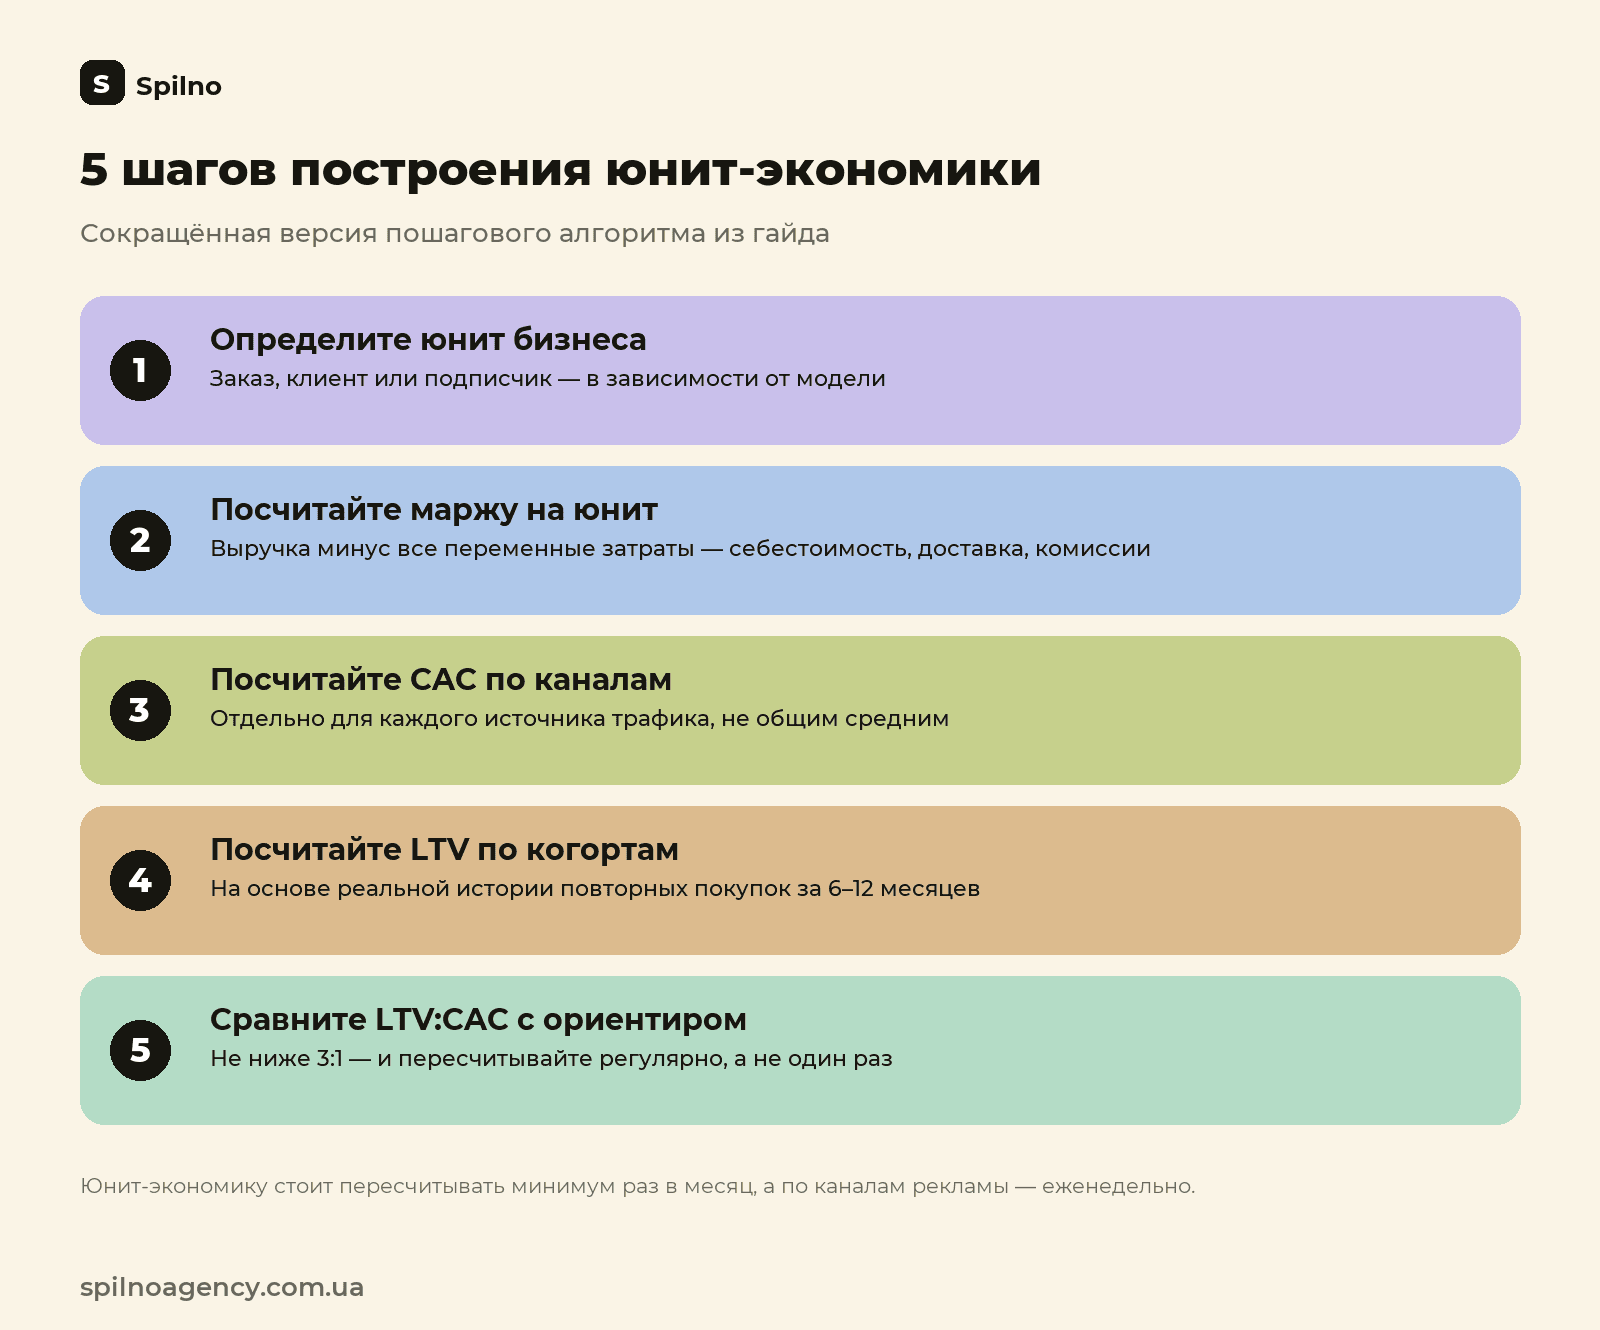
- Определите юнит вашего бизнеса. Заказ, клиент или подписчик — в зависимости от модели, как описано выше.
- Посчитайте выручку на один юнит. Средний чек (AOV) для e-commerce или средний доход с клиента за период (ARPU) для подписки.
- Выделите все переменные затраты на юнит. Себестоимость товара или услуги, доставка и упаковка, комиссия платёжной системы или маркетплейса — всё, что растёт пропорционально количеству заказов.
- Посчитайте маржинальную прибыль (Contribution Margin). Выручка на юнит минус переменные затраты на юнит — это та сумма, из которой компания покрывает маркетинг и постоянные расходы.
- Посчитайте CAC отдельно по каждому каналу. Общий CAC по всему маркетинговому бюджету скрывает разницу между прибыльными и убыточными каналами — разбивайте расчёт минимум по Google Ads, Meta Ads и органике.
- Посчитайте LTV на основе реальных данных о повторных покупках. Используйте фактическую историю когорты клиентов за 6–12 месяцев, а не прогноз «на глаз» — заниженный или завышенный LTV одинаково искажает выводы.
- Сведите LTV:CAC и Payback Period и сравните с ориентирами. LTV:CAC не ниже 3:1, payback period в пределах нескольких месяцев — в зависимости от цикла сделки в вашей нише.
- Пересчитывайте регулярно и стройте сценарии. Минимум раз в месяц, а для активных рекламных кампаний — еженедельно по каналам, с учётом сезонности и изменения себестоимости.
Пример юнит-экономики: расчёт для интернет-магазина косметики
Разберём расчёт на условном примере: интернет-магазин косметики, привлекающий клиентов через Google Ads и Meta Ads.
| Показатель | Значение | Комментарий |
|---|---|---|
| Средний чек (AOV) | 950 грн | Выручка ÷ количество заказов за месяц |
| Себестоимость товара (COGS) | 380 грн | ≈40% от чека |
| Доставка и упаковка | 60 грн | Средняя стоимость Новой почты + упаковка |
| Комиссия платёжной системы | 25 грн | ≈2,5% от чека при оплате картой |
| Переменные затраты всего | 465 грн | 380 + 60 + 25 |
| Маржинальная прибыль на заказ | 485 грн (51%) | 950 − 465 |
| CAC (стоимость привлечения клиента) | 350 грн | Бюджет Google Ads + Meta Ads ÷ количество новых клиентов |
| Прибыль с первого заказа после CAC | 135 грн | 485 − 350 |
| Среднее количество заказов на клиента в год | 3,3 | 1 первый + 2,3 повторных, по данным когорты |
| LTV (за 12 месяцев) | 1 601 грн | 485 × 3,3 |
| LTV:CAC | 4,6 | 1 601 ÷ 350 — выше ориентира 3:1 |
| CAC Payback Period | <1 заказа | 350 ÷ 485 = 0,72 — CAC окупается ещё до второго заказа |
Вывод из этого примера: юнит-экономика магазина здоровая — LTV:CAC 4,6 существенно превышает ориентир 3:1, а CAC окупается уже на первом-втором заказе. Это значит, что у компании есть пространство повышать ставки в аукционе рекламы и масштабировать бюджет, оставаясь прибыльной — даже если CAC вырастет на 20–30%, LTV:CAC всё равно останется выше безопасной границы. Если бы маржинальная прибыль на заказ составляла, скажем, 250 грн вместо 485 грн, а CAC оставался тем же 350 грн, прибыль с первого заказа ушла бы в минус, и масштабирование такого канала без изменений в ценообразовании или себестоимости привело бы к прямым убыткам.
Как юнит-экономика влияет на маркетинговые решения
Юнит-экономика — не теоретическое упражнение для финансового отчёта, а рабочий инструмент для ежедневных решений по бюджетам.
- Распределение бюджета между каналами. Канал с LTV:CAC 5:1 заслуживает большей доли бюджета, чем канал с 1,5:1, даже если второй приносит больше лидов по более низкой цене клика.
- Решение о масштабировании. Повышать ставки в аукционе рекламы стоит именно до того уровня CAC, при котором LTV:CAC ещё остаётся в безопасной зоне — а не до исчерпания бюджета.
- Приоритизация сегментов клиентов. Если один сегмент показывает существенно более высокий LTV за счёт повторных покупок, ретаргетинг и удержание этого сегмента часто выгоднее, чем привлечение новых клиентов через холодный трафик.
- Обоснование цены и акций. Скидка, которая снижает маржинальную прибыль на заказ ниже CAC, выгодна только как инструмент привлечения новых клиентов с расчётом на повторные покупки — а не как постоянная практика.
Типичные ошибки при расчёте юнит-экономики
- Считают CAC от выручки, а не от маржинальной прибыли. Это завышает прибыльность канала и скрывает реальный убыток на каждом заказе.
- Используют один общий CAC на все каналы. Среднее значение скрывает разницу между прибыльным и убыточным каналом — нужно считать CAC отдельно по Google Ads, Meta Ads, органике и другим источникам.
- Берут LTV только за первый заказ. Оценка канала только по прибыли с первой покупки часто ошибочно помечает прибыльный канал как убыточный, если клиенты этого канала активно возвращаются за повторными заказами.
- Игнорируют когортный анализ. Усреднение данных по всей базе клиентов вместо анализа по месячным когортам маскирует тренд — например, постепенное ухудшение удержания новых клиентов.
- Путают постоянные и переменные затраты. Включение фиксированной зарплаты менеджера или аренды склада в расчёт CAC или маржинальной прибыли на юнит искажает модель — эти расходы относятся к P&L компании, а не к юнит-экономике.
Инструменты для расчёта юнит-экономики
| Инструмент | Для чего использовать |
|---|---|
| Google Sheets / Excel с шаблоном когортного анализа | Базовый расчёт LTV, CAC и маржинальной прибыли по месячным когортам клиентов |
| CRM (Keycrm, HubSpot, Pipedrive) | Автоматический трекинг повторных заказов и реального LTV клиента без ручной сводки данных |
| Looker Studio / BI-дашборд | Сведение данных из рекламы, CRM и платёжной системы в один отчёт с расчётом CAC и LTV по каналам |
| Калькулятор ROI | Быстрая прикидка окупаемости бюджета на основе среднего чека, маржи, CAC и ROAS без сборки полной модели |
Для быстрой прикидки, оправдывает ли текущая маржа и CAC запланированное увеличение рекламного бюджета, удобно воспользоваться калькулятором ROI — достаточно подставить средний чек, маржинальность и стоимость привлечения клиента. А чтобы автоматизировать регулярный расчёт LTV:CAC по каналам и видеть динамику без ручной сводки таблиц каждый месяц, данные из рекламы и CRM удобно свести в один отчёт через Looker Studio.
Частые вопросы о юнит-экономике
Что такое юнит-экономика простыми словами?
Расчёт прибыльности одного заказа или клиента: сколько бизнес зарабатывает после себестоимости, доставки, комиссий и затрат на привлечение — до учёта постоянных расходов компании.
Чем юнит-экономика отличается от P&L?
P&L учитывает все расходы компании, включая постоянные — аренду, зарплаты. Юнит-экономика учитывает только переменные затраты на уровне одного юнита и показывает прибыльность бизнес-модели до постоянных расходов.
Какое соотношение LTV:CAC считается здоровым?
Ориентир — не ниже 3:1. Ниже 2:1 сигнализирует об избыточных затратах на маркетинг относительно прибыли с клиента, выше 5:1 часто означает недоинвестирование в привлечение.
Что включать в переменные затраты?
Себестоимость товара или услуги, доставку и упаковку, комиссию платёжной системы или маркетплейса. Постоянные расходы компании — аренду, фиксированные зарплаты, подписки — в юнит-экономику не включают.
Как часто пересчитывать юнит-экономику?
Минимум раз в месяц, а по рекламным каналам — еженедельно, поскольку себестоимость, стоимость трафика и поведение клиентов меняются постоянно.
Что делать, если CAC выше LTV?
Проверить расчёт по каналам отдельно — часто убыточен только один канал. Далее работать в трёх направлениях: снижать CAC, повышать LTV через повторные продажи и удержание, либо увеличивать маржинальную прибыль на заказ.
Здесь будут ваши комментарии
Чтобы присоединиться к обсуждению, зарегистрируйтесь — это займёт минуту.
ЗарегистрироватьсяУже есть аккаунт? Войти

Читайте также

Что такое API: что это такое и как с ним работать в 2026 году
API (Application Programming Interface) — набор правил, по которым одна программа обращается к другой и получает данные или…

Site Kit by Google: обзор и инструкция для WordPress
Site Kit by Google — официальный плагин для WordPress, который собирает Search Console, Analytics 4, PageSpeed Insights, Ads…

Цена лида для адвоката в 2026 году: почему цены так различаются
Сколько реально стоит лид для адвоката в Google Ads и Meta Ads в 2026 году: обзор цен от…