Рынок стоматологии в Польше: исследование 2021–2026 и прогноз до 2031 года


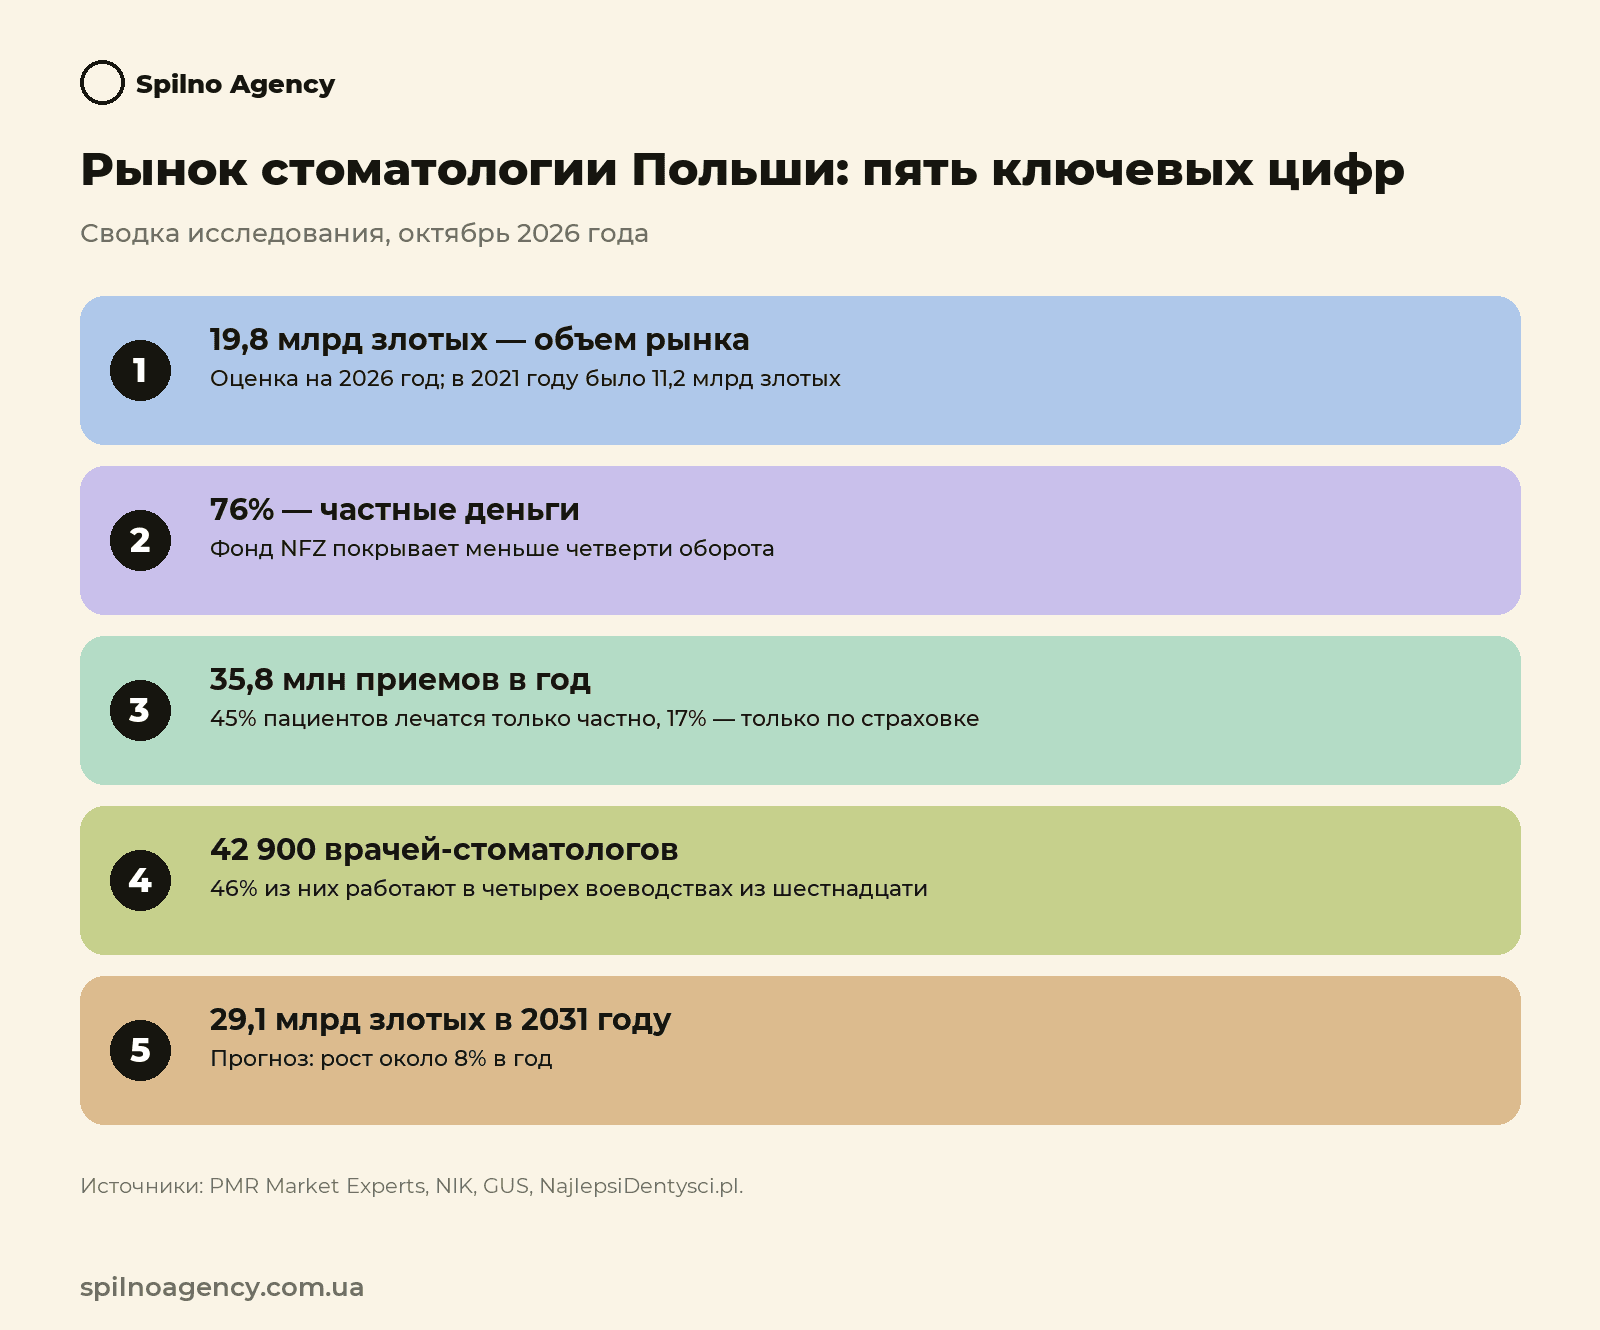
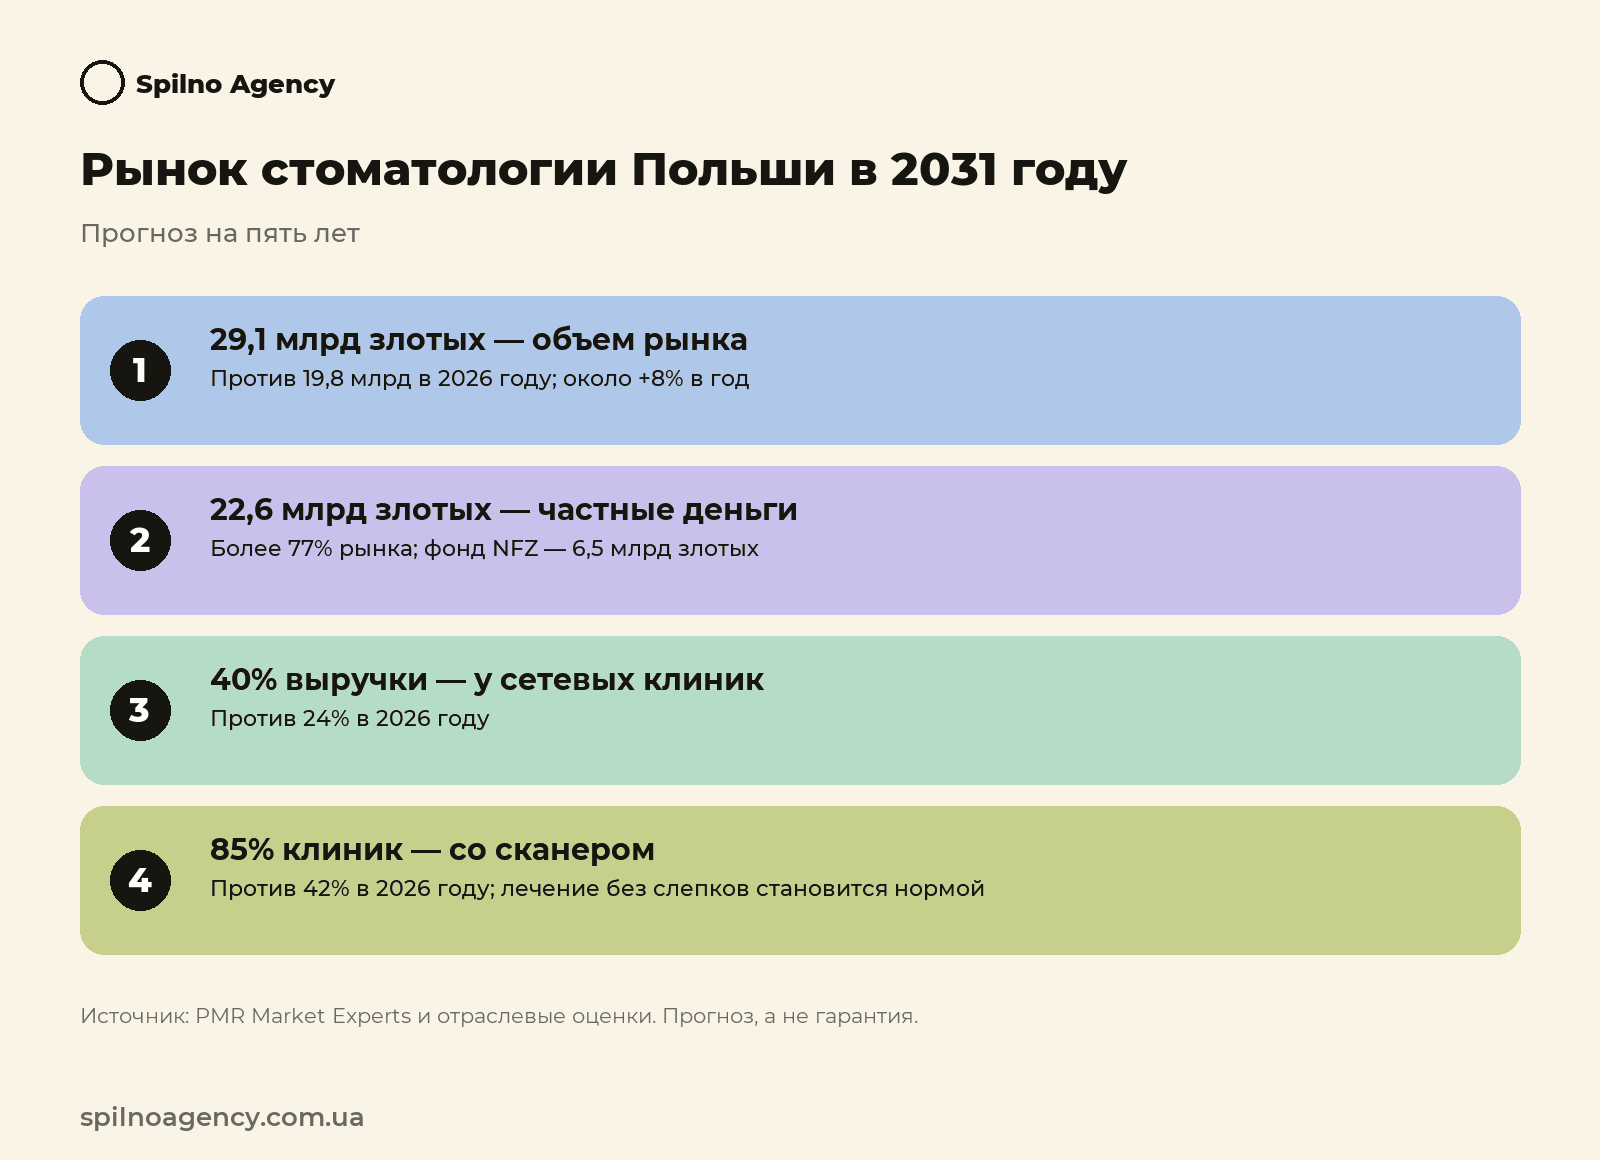
Рынок стоматологических услуг в Польше за пять лет вырос с 11,2 до 19,8 млрд злотых, и более трех четвертей этих денег пациенты платят из собственного кармана. К 2031 году аналитики ожидают 29,1 млрд злотых, а доля сетевых клиник в выручке вырастет с 24% до 40%. В исследовании — динамика рынка, клинические направления, сети, цены для пациентов из Германии и Британии, технологии, риски и интерактивные калькуляторы.
Это аналитический обзор открытых источников: отчетов PMR Market Experts, Высшей контрольной палаты Польши (NIK), Центрального статистического управления (GUS), реестра врачей, отраслевых и деловых медиа (список — в конце статьи). Мы в Spilno Agency ведем рекламу для стоматологических клиник, в том числе на польском рынке, поэтому к цифрам добавили то, что они означают для привлечения пациентов. Показатели за 2026 год — оценка, за 2027–2031 годы — прогноз; в таких местах это указано прямо.
Главное за 1 минуту
- Рынок почти удвоился за пять лет. С 11,2 млрд злотых в 2021 году до 19,8 млрд в 2026-м; темп замедлился с 17% до 8% в год.
- Это рынок частных денег. Государственный фонд NFZ дает меньше четверти оборота и тратит на стоматологию лишь 2,0–2,4% своего бюджета.
- Деньги переходят в дорогие направления. Быстрее всего растут профилактика (12–14% в год) и ортодонтия (11,5–13%), а более трети выручки дают имплантация и протезирование.
- Сети скупают клиники. Доля сетевых операторов в выручке вырастет с 24% до 40% к 2031 году.
- Иностранный пациент экономит больше половины. Имплантат с коронкой в Польше стоит 920–1 600 евро против 2 500–4 000 евро в Германии.
- Цифровые протоколы становятся нормой. Сканирование вместо слепков используют 42% клиник, к 2031 году — 85%.
Объем рынка стоматологии Польши: 2021–2026 годы
В 2020 году из-за карантина и отложенных визитов рынок просел до 8,6 млрд злотых. Дальше началось восстановление: пациенты вернулись, а клиники подняли цены вслед за материалами, энергоносителями и зарплатами персонала. В 2023 году рынок превысил 15 млрд злотых, а к концу 2026-го приблизился к 19,8 млрд. Переключайте показатель, чтобы увидеть динамику и прогноз.
Таблица со всеми значениями
| Показатель | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Объем рынка, млрд зл | 11,2 | 13,1 | 15,3 | 16,9 | 18,3 | 19,8 | 21,4 | 23,1 | 24,9 | 26,9 | 29,1 |
| Прирост за год, % | 30,2 | 17,0 | 16,7 | 10,5 | 8,3 | 8,2 | 8,1 | 7,9 | 7,8 | 8,0 | 8,2 |
| Частные деньги, млрд зл | 8,7 | 10,1 | 11,9 | 12,9 | 13,9 | 15,1 | 16,4 | 17,8 | 19,2 | 20,8 | 22,6 |
| Фонд NFZ, млрд зл | 2,5 | 3,0 | 3,4 | 4,0 | 4,4 | 4,7 | 5,0 | 5,3 | 5,7 | 6,1 | 6,5 |
Обратите внимание на вторую вкладку: после скачков на 17% в 2022–2023 годах рынок перешел к ровному росту около 8% в год. Пиковая инфляция угасла, но цены на медицинские услуги в Польше по-прежнему растут быстрее, чем в среднем по Европе.
Кто платит: частные деньги против фонда NFZ
Стоматология — единственная отрасль польской медицины, где частные расходы пациентов полностью преобладают над государственными. Национальный фонд здоровья (NFZ) выделяет на нее лишь 2,0–2,4% своего годового бюджета. Тарифы в государственных каталогах занижены, поэтому клиники массово выходят из контрактов с фондом. Передвиньте ползунок, чтобы увидеть, как делились деньги в разные годы.
За год в Польше проходит около 35,8 млн стоматологических приемов. При этом договор с NFZ есть лишь у 2 508 учреждений, и их становится меньше — на 3,1% за год. Пациенты голосуют ногами: в частные кабинеты ходят почти втрое чаще, чем по государственной страховке.
Что это означает для клиники. В Польше пациент сам выбирает врача и сам платит — 10–12 млрд злотых в год из собственных сбережений. Поэтому решение принимается так же, как о любой крупной покупке: через поиск, отзывы, сравнение цен и доверие к бренду.
На чем зарабатывают клиники: пять клинических направлений
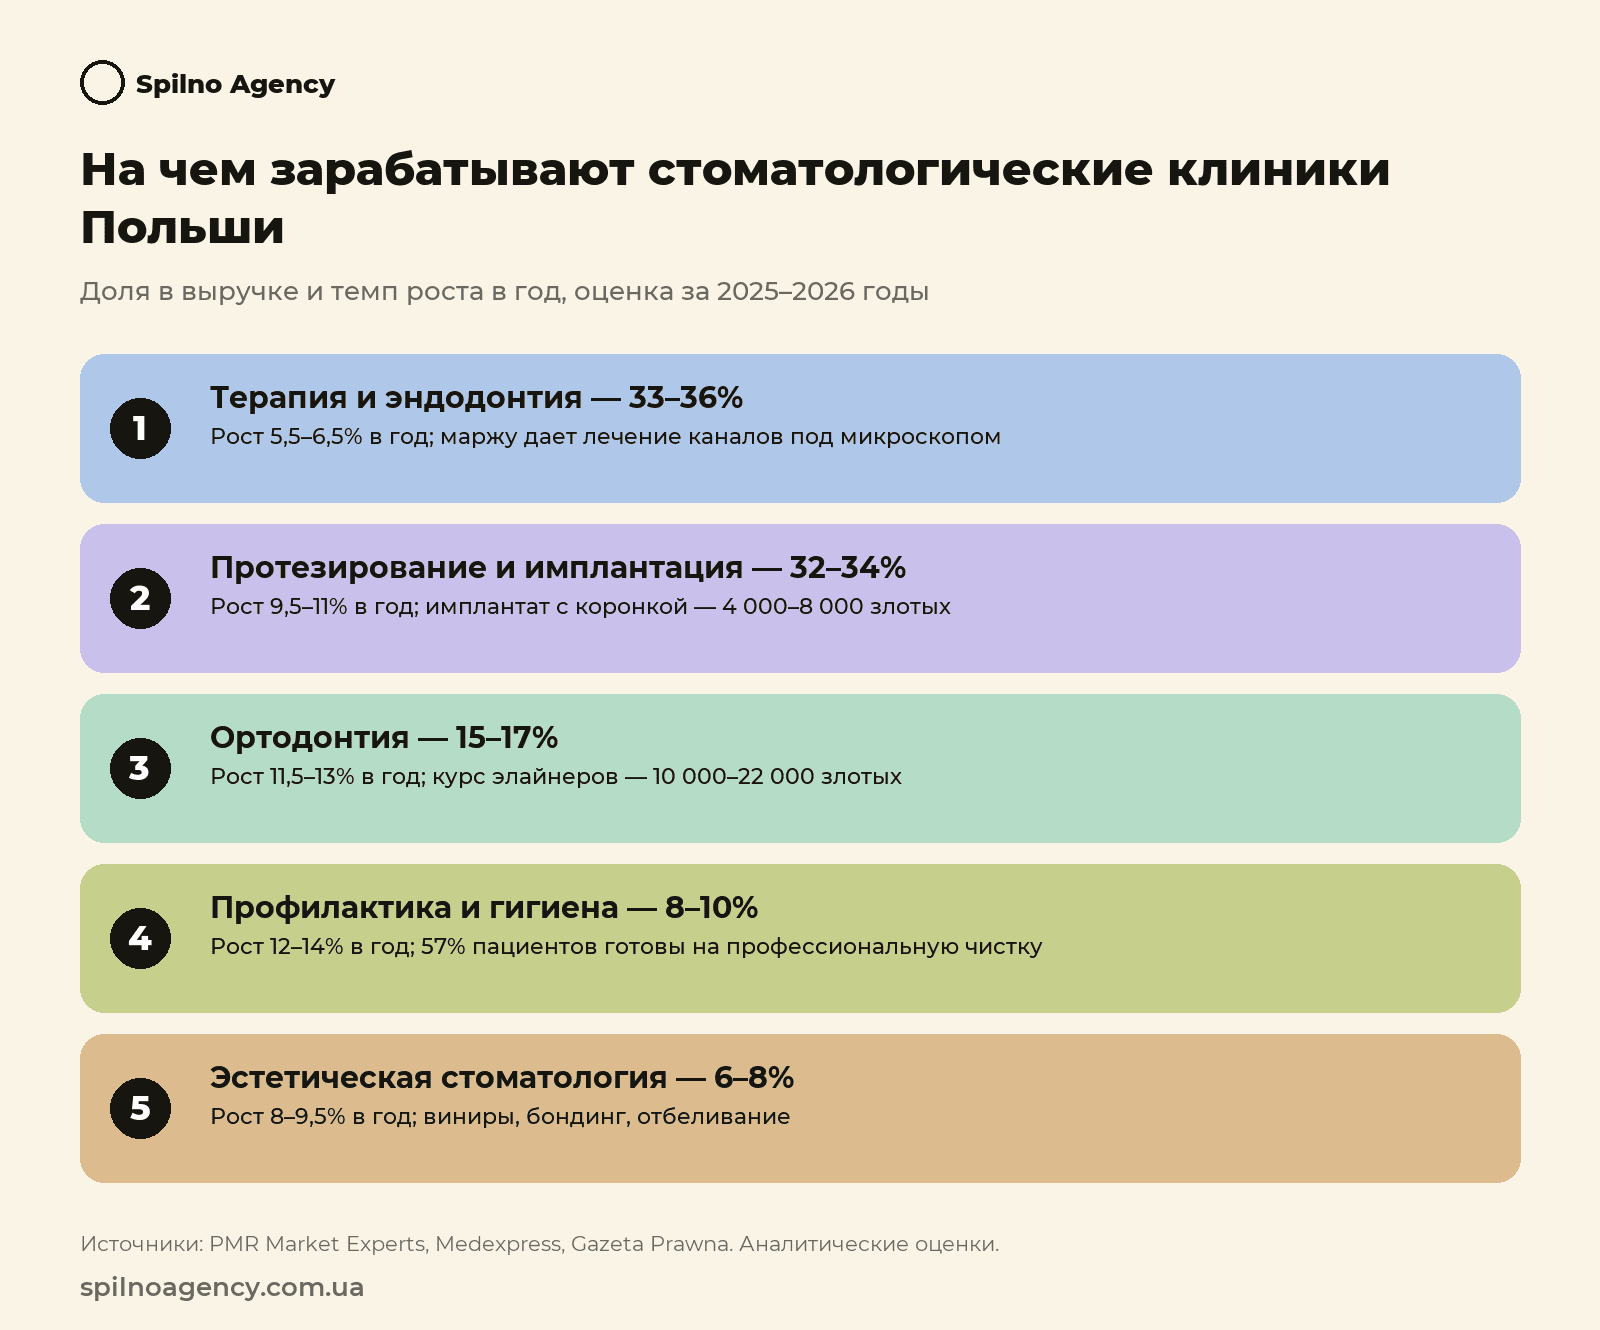
Лечение кариеса и каналов до сих пор дает больше всего обращений, но его доля в выручке постепенно уменьшается. Деньги переходят в более дорогие направления: хирургию, имплантацию, ортодонтию и эстетику. Сравните направления по доле в выручке и по скорости роста — лидеры в этих двух списках разные.
Ниже — что стоит за каждым направлением: сколько платит пациент и за счет чего клиника зарабатывает.
У высокого чека есть обратная сторона. Когда доходы падают, пациенты не отказываются от лечения боли, но откладывают дорогие плановые работы.
Сети против частных кабинетов: консолидация рынка
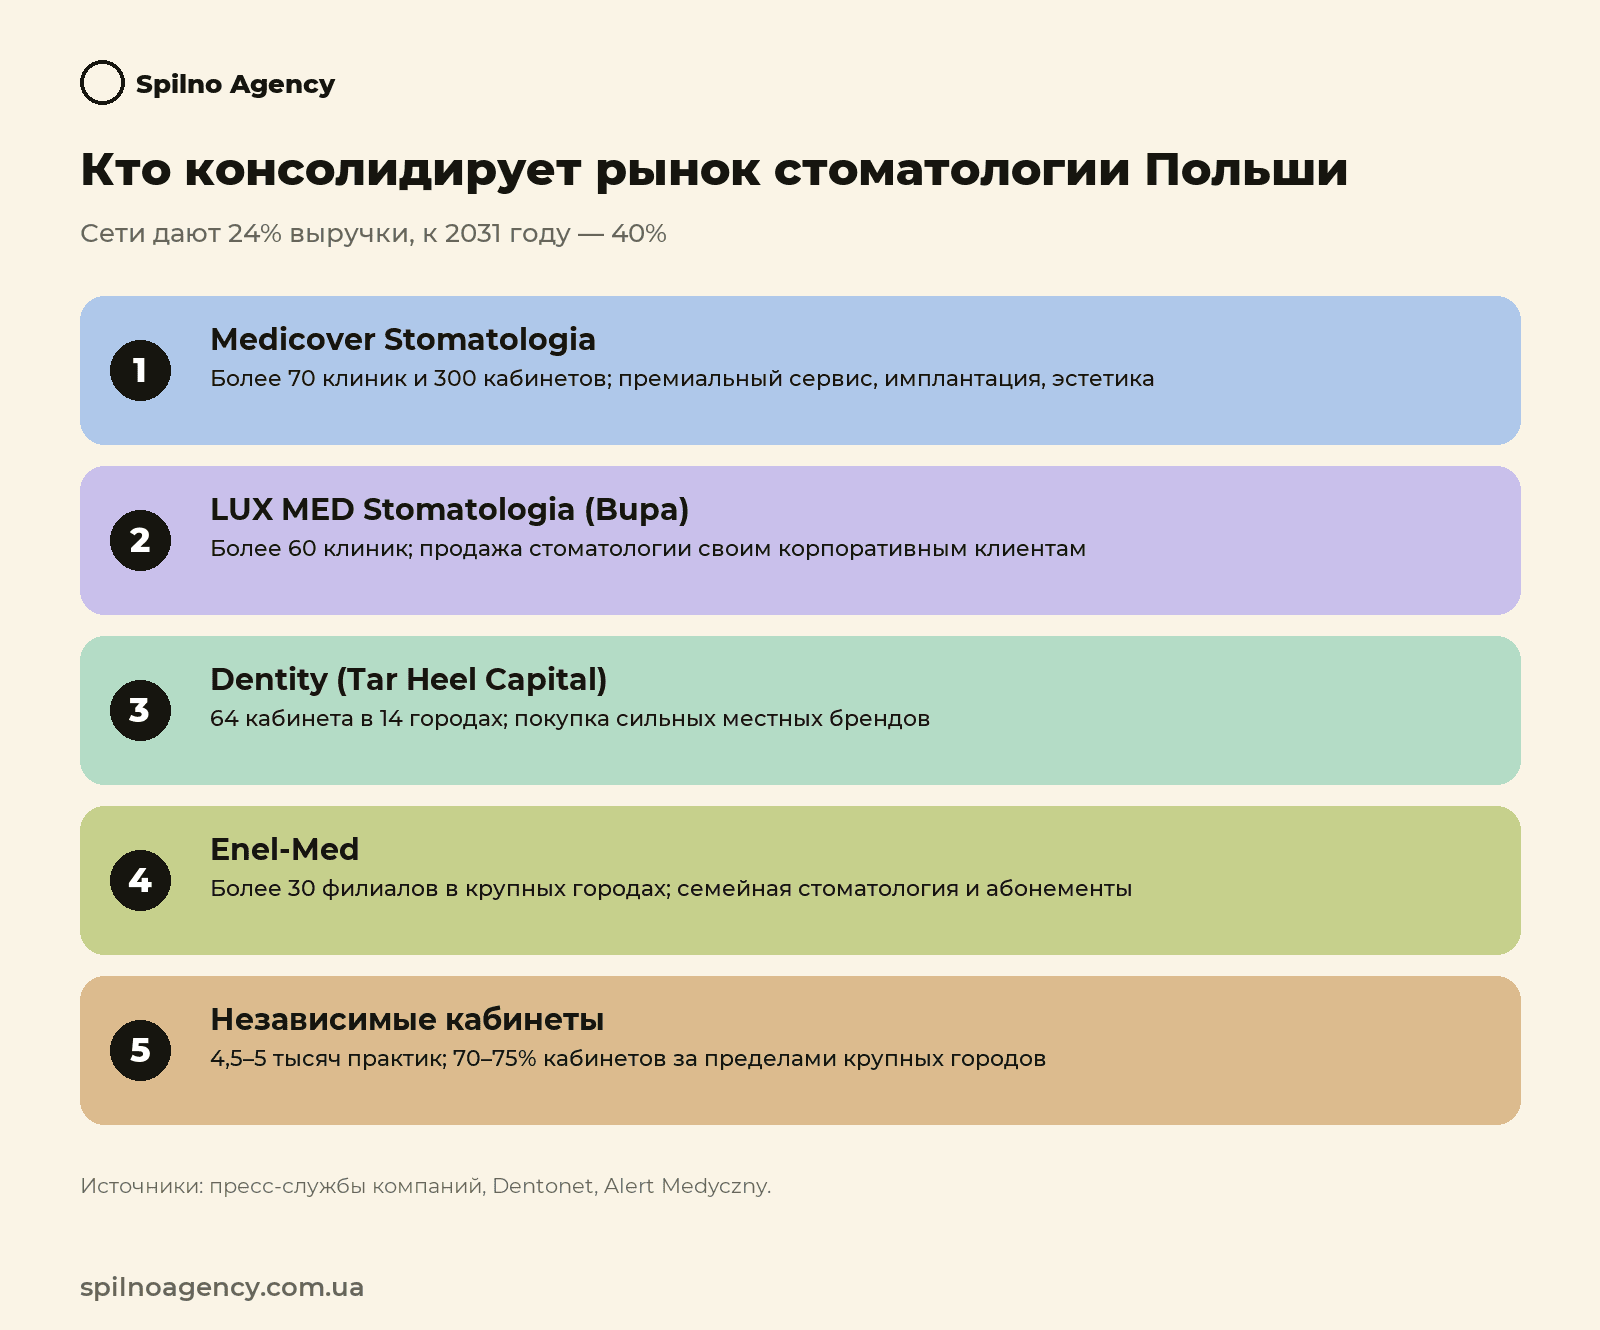
Исторически польская стоматология — это тысячи кабинетов на одно-два кресла. Но оборудование дорожает, требования к цифровой инфраструктуре и документообороту растут, и мелкому владельцу все труднее. В 2021–2026 годах рынок начал объединяться так же, как раньше в Западной Европе: крупные операторы покупают успешные клиники и собирают их в сети.
Что это означает для клиники. Сеть выигрывает закупками и бюджетом на рекламу, независимая клиника — доверием к конкретному врачу и скоростью решений. Конкурировать с сетью ценой не получится; работают специализация, личный бренд врача и отзывы.
Стоматологический туризм: сколько экономит пациент из Германии и Британии
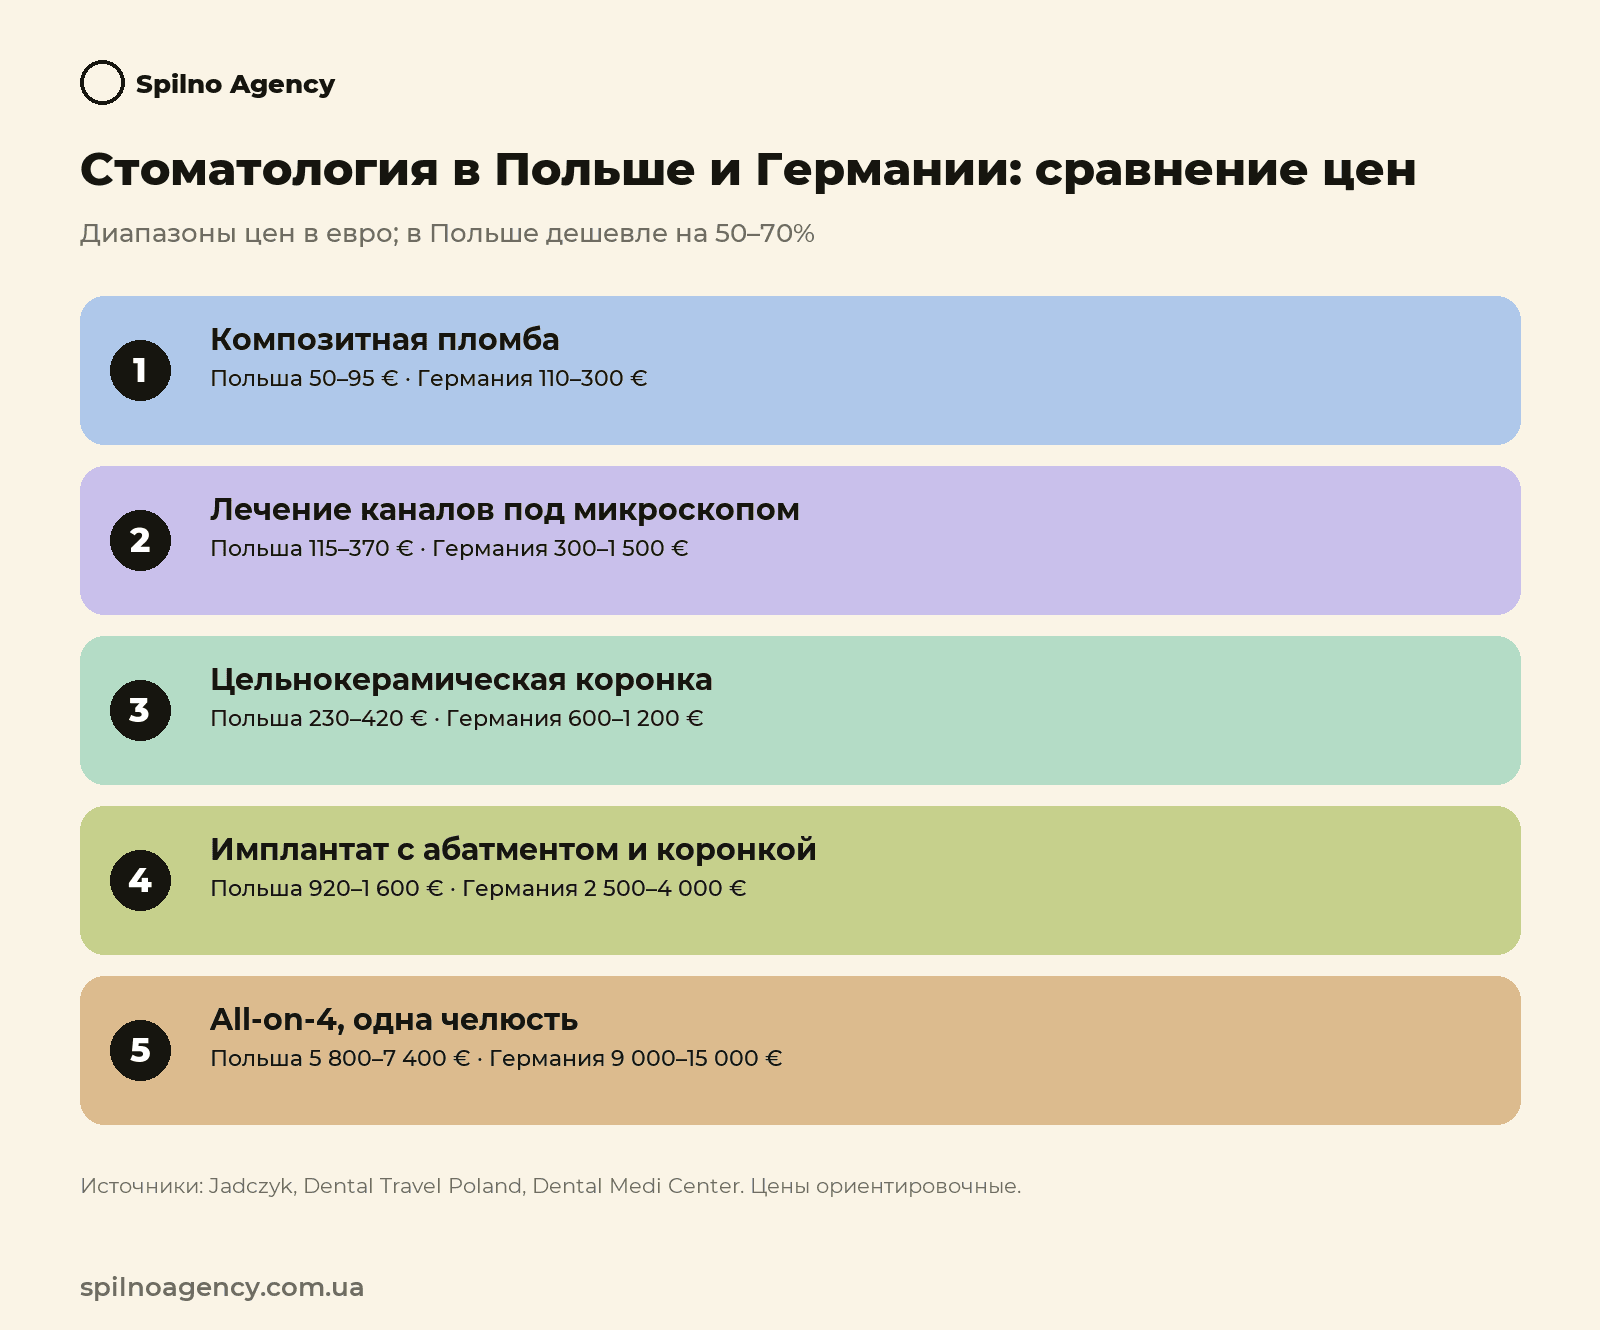
Польша входит в тройку самых популярных направлений стоматологического туризма в Центрально-Восточной Европе вместе с Венгрией и Чехией. Причина простая: сложные хирургические и ортопедические работы здесь на 40–70% дешевле, чем в Великобритании, Германии, Норвегии или Швеции, а клинические стандарты и системы имплантатов те же. Выберите процедуру и посчитайте, окупится ли поездка.
Калькулятор показывает главное правило этого рынка: ради одной пломбы ехать нет смысла, а имплантация или полное протезирование окупают перелет и отель в несколько раз. Поэтому клиники, которые работают с иностранцами, продают не отдельные процедуры, а пакет на несколько дней.
Третья вкладка касается и украинского рынка: о том, как стоматологический туризм работает с нашей стороны границы, мы писали в исследовании рынка стоматологии в Украине.
Цифровая стоматология: сканеры, 3D-печать и искусственный интеллект
В начале периода внутриротовой сканер был элементом премиального маркетинга. К 2026 году лечение без слепков стало стандартом в протезировании и ортодонтии, а отдельные цифровые инструменты сложились в один непрерывный процесс — от снимка до готовой коронки.
Три ограничения: регулирование, кадры и импорт
Несмотря на высокую прибыльность, польские клиники работают под давлением трех факторов, и все три в итоге попадают в прайс.
Кадровый перекос острее всего в селах. По данным Высшей контрольной палаты, в 233 гминах нет ни одного кабинета с государственным контрактом, а частные инвесторы туда не идут из-за низкой платежеспособности населения.
SWOT-анализ рынка стоматологии Польши
Прогноз рынка стоматологии Польши до 2031 года
По прогнозу PMR Market Experts, в 2026–2031 годах рынок войдет в фазу зрелой консолидации и будет расти в среднем на 8% в год — до 29,1 млрд злотых. Частные деньги дадут 22,6 млрд, фонд NFZ — 6,5 млрд. Попробуйте собственный сценарий: что будет, если рост окажется медленнее или быстрее.
Вместе с объемом изменится и структура. Сети будут забирать все большую долю выручки, а сканирование вместо слепков станет почти всеобщим стандартом.
Таблица со всеми значениями
| Показатель | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|
| Доля сетевых клиник в выручке, % | 24 | 27 | 30 | 33 | 36 | 40 |
| Клиники с внутриротовым сканером, % | 42 | 51 | 60 | 70 | 78 | 85 |
1. Сети вытесняют кабинеты из дорогих направлений
2. Рассрочка становится частью продажи
3. Профилактика растет быстрее лечения
4. Цифровой протокол становится обязательным
Что это означает для маркетинга стоматологической клиники в Польше
Исследование описывает рынок, а ниже — наши практические выводы как агентства, которое продвигает стоматологические клиники. Это интерпретация Spilno Agency, а не часть исходных данных.

- Продавайте решение, а не процедуру. Пациент платит сам и сравнивает. На странице услуги нужны этапы, сроки, диапазон стоимости, гарантии и работы врача.
- Используйте гигиену как вход. 57% пациентов готовы на профессиональную чистку, среди 18–34-летних — 66%. Это самый дешевый первый визит, после которого пациент получает план лечения.
- Покажите рассрочку рядом с ценой. Имплантацию откладывают 43,6% пациентов. Ежемесячный платеж в объявлении и на сайте снимает главное возражение.
- Делайте отдельные страницы для иностранцев. На немецком — с объяснением компенсации от страховой кассы, на английском — с пакетом на несколько дней и расчетом экономии.
- Стройте бренд врача. Сети побеждают бюджетом, но пациент все чаще выбирает знакомое имя. Отзывы, работы «до и после», видео с врачом — то, чего сеть не скопирует.
- Объясните технологии языком пациента. Не «интраоральный сканер», а «без слепков и коронка за один визит».
- Выбирайте город с умом. В Варшаве 772 клиники, в Кракове — 512. В городах на 100–350 тысяч жителей спрос уже есть, а сети еще не везде.
Проверьте, насколько ваша клиника готова к рынку, который описывает прогноз.
Как мы работаем с нишей — на странице продвижения стоматологии. А пример анализа конкурентов клиники в поиске — в кейсе по SEO-анализу стоматологий.
Выводы
Стоматология в Польше окончательно стала зрелым коммерческим рынком. За пять лет он вырос с 11,2 до 19,8 млрд злотых, и более трех четвертей этих денег — частные. Государственный фонд покрывает меньше четверти оборота, а клиник с его контрактом с каждым годом все меньше.
Деньги переходят в дорогие направления — имплантацию, ортодонтию, эстетику, — а быстрее всего растет профилактика, которая приводит новых пациентов. В то же время подорожание импортных материалов и новые требования к персоналу давят на малые кабинеты и ускоряют объединение: к 2031 году сети могут забирать 40% выручки.
Клиника, которая хочет сохранить место на этом рынке, должна соединить три вещи: цифровой протокол лечения, удобную оплату дорогих планов и понятный маркетинг, который объясняет пациенту, почему стоит выбрать именно ее. Мастерская одного врача уступает место управляемому бизнесу.
Планируете привлекать пациентов в Польше или из-за рубежа? Напишите нам — разберем спрос и конкурентов в вашем городе на цифрах.
Частые вопросы
Какой объем рынка стоматологии в Польше?
По оценкам PMR Market Experts и отраслевых источников, в 2026 году рынок стоматологических услуг Польши составляет около 19,8 млрд злотых. В 2021 году он был равен 11,2 млрд, в 2023-м превысил 15 млрд злотых.
Сколько поляков лечат зубы частно?
45% пациентов пользуются только частной стоматологией, и лишь 17% — только государственной страховкой NFZ. Частные деньги формируют более 76% оборота рынка, а пациенты ежегодно тратят на стоматологию 10–12 млрд злотых из собственных средств.
Сколько стоит имплантат зуба в Польше?
Имплантат вместе с абатментом и коронкой стоит в Польше 4 000–7 000 злотых (примерно 920–1 600 евро), при значительном дефиците кости — до 10 000 злотых. В Германии та же работа стоит 2 500–4 000 евро, в Великобритании — 2 000–3 000 фунтов.
Почему иностранцы едут лечить зубы в Польшу?
Сложные хирургические и ортопедические работы в Польше на 40–70% дешевле, чем в Великобритании, Германии или Скандинавии, при тех же клинических стандартах и системах имплантатов. Пациентам из Германии часть счета могут компенсировать страховые кассы по правилам ЕС о трансграничном лечении.
Какие стоматологические сети самые крупные в Польше?
Крупнейшие операторы — Medicover Stomatologia (более 70 клиник и 300 кабинетов), LUX MED Stomatologia (более 60 клиник), группа Dentity фонда Tar Heel Capital (64 кабинета в 14 городах) и Enel-Med (более 30 филиалов). Сети дают около 24% выручки рынка, к 2031 году их доля может вырасти до 40%.
Какие направления стоматологии в Польше растут быстрее всего?
Быстрее всего растут профилактика и гигиена (12–14% в год) и ортодонтия (11,5–13% в год) благодаря элайнерам для взрослых и медицинским пакетам от работодателей. Наибольшую долю выручки дают терапия с эндодонтией (33–36%) и протезирование с имплантацией (32–34%).
Какой прогноз рынка стоматологии Польши до 2031 года?
Ожидается рост в среднем на 8% в год — с 19,8 млрд злотых в 2026 году до 29,1 млрд в 2031-м. Частные деньги дадут 22,6 млрд злотых, фонд NFZ — 6,5 млрд. Доля сетевых клиник в выручке вырастет с 24% до 40%.
Методология и источники
Исследование — кабинетное: мы свели и сопоставили данные из открытых польских источников по состоянию на октябрь 2026 года. Показатели 2026 года — оценка, 2027–2031 годов — прогноз. Доли клинических направлений, сетей и проникновения технологий — аналитические оценки, а не официальная статистика. В исходных материалах расходы NFZ за 2026 год приведены как 4,6 и 4,7 млрд злотых; мы использовали 4,7 млрд, потому что это значение согласуется с объемом рынка и частного сектора. Частные расходы за 2021–2025 годы, доли финансирования и все расчеты в интерактивных блоках выполнены Spilno Agency и носят иллюстративный характер.
- PMR Market Experts — рынок стоматологических услуг в Польше 2026; сообщение о прогнозе: ISBzdrowie.
- Высшая контрольная палата (NIK) — отчет о доступности стоматологической помощи.
- NajlepsiDentysci.pl — сколько стоматологов в Польше, отчет 2026 (врачи, клиники, приемы, данные GUS и реестра врачей).
- Medexpress — стоматология под давлением цен и ограничений NFZ.
- Dentonet — рынок в 2020 году, консолидация рынка, новые технологии.
- Medicover — частная медицина делает ставку на стоматологию, инвестиция в MeinDentist.
- LUX MED — приобретение клиники Dental Doctor (Alert Medyczny).
- Tar Heel Capital — группа Dentity.
- Gazeta Prawna — цены частных кабинетов и отложенное лечение.
- Цены и сравнения: Jadczyk, Dental Travel Poland, Dental Medi Center.
- Стоматологический туризм: Prawo.pl, Kliniki.pl, Gazeta.pl, WP Finanse.
- Технологии: Poradnik Zdrowie, B3D, DentalHolding.
- Закон о медицинских профессиях: Kadromierz, Żak.
- Консолидация: Candeo, Newseria Biznes.
Здесь будут ваши комментарии
Чтобы присоединиться к обсуждению, зарегистрируйтесь — это займёт минуту.
ЗарегистрироватьсяУже есть аккаунт? Войти

Читайте также
Рынок СТО и автосервисов в Украине во время войны: исследование 2026
Исследование рынка СТО Украины: объём 150 млрд грн, средний чек 9 150 грн, нормо-час, зарплаты по областям, франшизы,…

Рынок салонов красоты в Украине: исследование 2021–2026 и прогноз до 2030 года
Рынок салонов красоты Украины: 25,5 млрд грн, цены +33,6%, франшизы, налоги ФОП, кадры. Прогноз до 2030 года, интерактивные…

Рынок стоматологии в Украине во время войны: исследование 2022–2026
Исследование рынка стоматологии Украины во время войны: объём 38 млрд грн, спрос, пациенты из ЕС, программа НСЗУ, цены,…
B2B-продажи: простое объяснение сложной модели
B2B — это модель отношений, где компании покупают товары или услуги друг у друга. Понимание этой сферы помогает…

SEO стоматологий в Польше: исследование выдачи Google в 5 городах (2026)
Исследование SEO 62 стоматологий Польши: кто в топе Google в 5 городах, роль агрегаторов, ссылки, темпы роста. С…

Кейс: 72 качественных лида из TikTok для СТО и Автосервисов
За 2 недели рекламы в TikTok Ads на лид-формы агентство Spilno Agency получило 72 качественных лида для автосервиса…